保険料支払い免除
足利、佐野、太田で保険を検討するなら、ほけんの相談窓口にご相談ください!
皆様にとって、少しでもお役立ちいただける情報を共有させていただきますので、是非参考にしてみてください。
はじめに
保険料の支払いに関しては、多くの方が一回あたりの支払保険料の安さから、月払いの終身定額払いを選択されています。
この払込方法を選択された場合、健康状態は良好で、お仕事をされている現役世代にとっては心配が少ないです。
一方で、お仕事を引退され、年金生活になった方にとっては、一生涯保険料を定額で支払う必要があるので、不安に感じる方もいらっしゃいます。 その対策は以下の記事を参考に対策してみてください。
記事: 払込期間
この記事では、特に働き盛りの現役世代で、日本人の三大死因*1である悪性新生物(がん)、心疾患、脳血管疾患になってしまった場合の対策方法の一つである、保険料支払い免除について詳細に説明します。
*1) 厚生労働省 令和元年人口動態統計 死因簡単分類別にみた性別死亡数・死亡率(人口10万対) 第7表
三大疾病(三大死因)とは
ここでは簡単に三大疾病について説明します。
三大疾病とは、以下の三つを一般的に指します。
- 悪性新生物(がん)
- 心疾患
- 脳血管疾患
図1に示す通り、厚生労働省の調査*1によると亡くなった方のうち、悪性新生物による死亡が28%、心疾患(高血圧性を除く)による死亡が15%、脳血管疾患による死亡が8%となっており、延べ51%の方がこれら三つの疾病によってお亡くなりになっています。
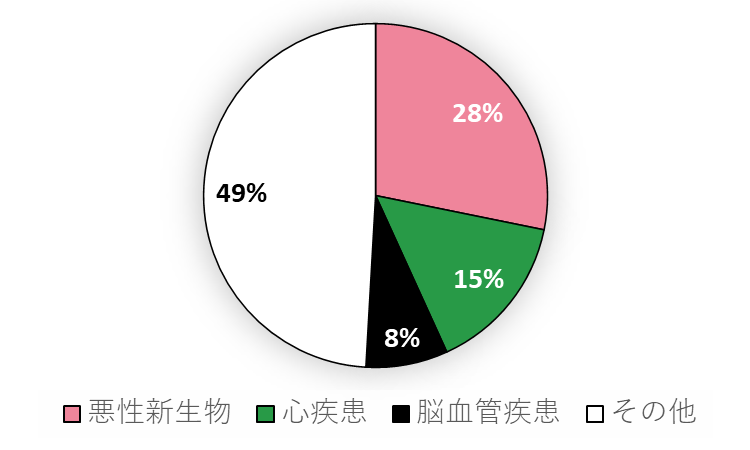
図1 死因 分類 (小数点第一位 四捨五入)
これらの三大疾病のリスクは、図2-1から図2-3に示す通り、現役世代の35歳から64歳の働き盛りの時期から患者数が増大していくことが分かります*2。
*2)平成29年(2017) 患者調査の概況 統計表3 推計患者数,総数-入院-外来・年齢階級・傷病大分類別より作成
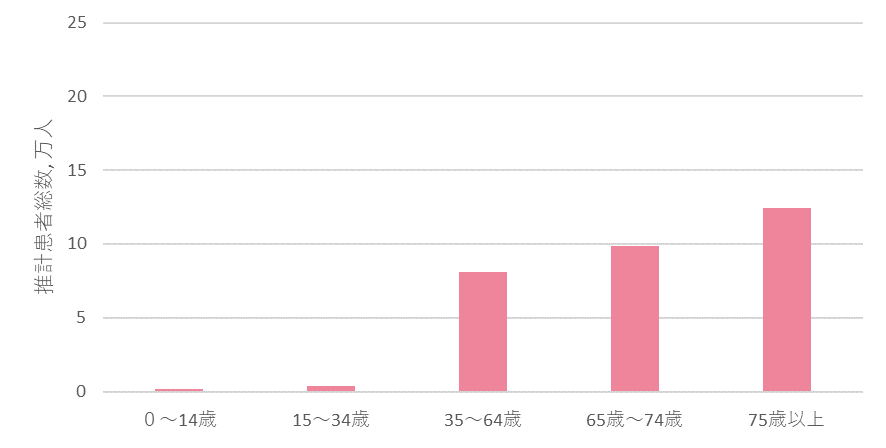
図2-1 悪性新生物(がん) 年齢別 推計患者数
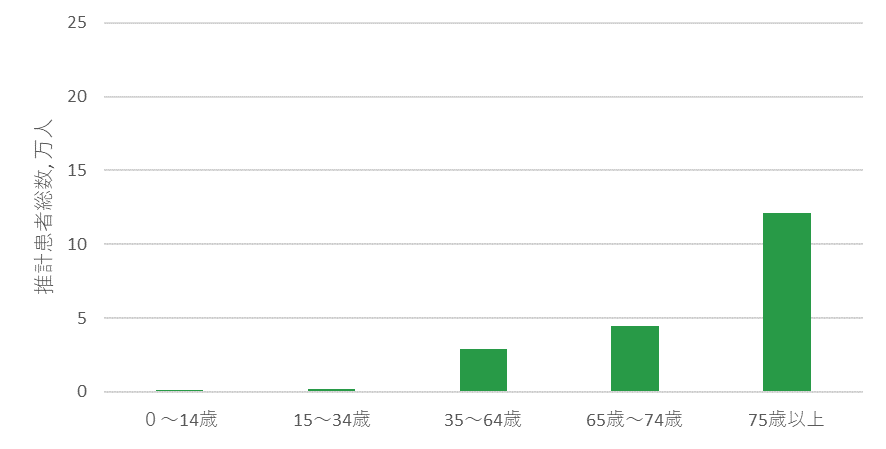
図2-2 心疾患 年齢別 推計患者数
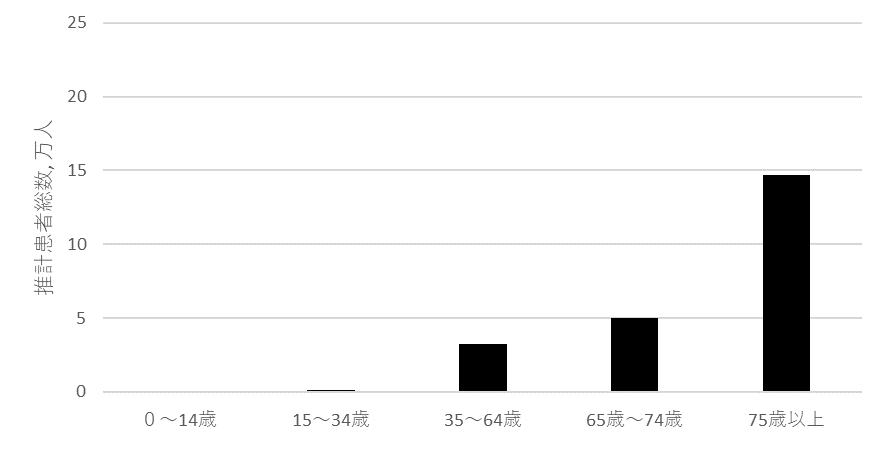
図2-3 脳血管疾患 年齢別 推計患者数
さらには、三大疾病に罹患(りかん)された方のうち、約2割の方が表1に示すように様々な理由で勤め先を退職されています*3。
*3) 独立行政法人 労働政策研究・研修機構 病気の治療と仕事の両立に関する実態調査(WEB患者調査) 図表2-5-2より引用
表1 三大疾病罹患者の退職割合(単位, %)
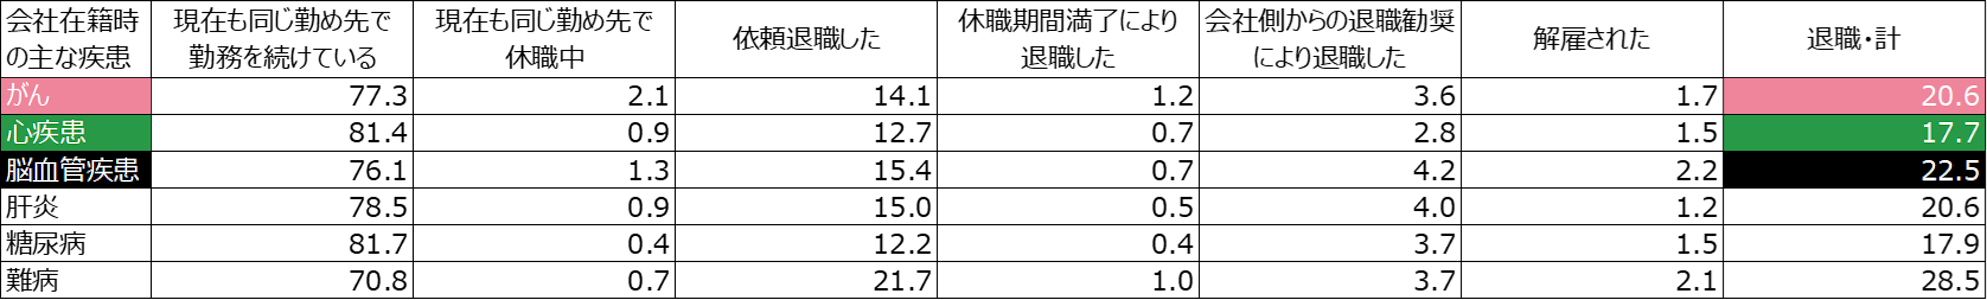
このように現役世代でも35歳以降になると三大疾病になるリスクが高まり、職場を退職せざるを得ない方がいらっしゃることが分かります。
病気になったうえに、お仕事を辞めてしまうと、公的保障である傷病手当金によって保障はされますが、フルタイムで勤務しているときよりも収入は下がります。そのほかにも待期期間や保障される期間の限度などもあります。
このような状況になれば、多くの方が可能な限り支出を減らしたいと考えるのが普通ではないでしょうか?
その対策として、保険料支払い免除という特約が多くの保険会社で準備されています。
保険料支払い免除
保険料支払い免除(通称:P免)とは、保険会社の定める状況になった場合に、以降の保険料の支払いは不要となり、保障期間の保障や資産運用が維持されるというものです。
保障のイメージ図は次の通りです。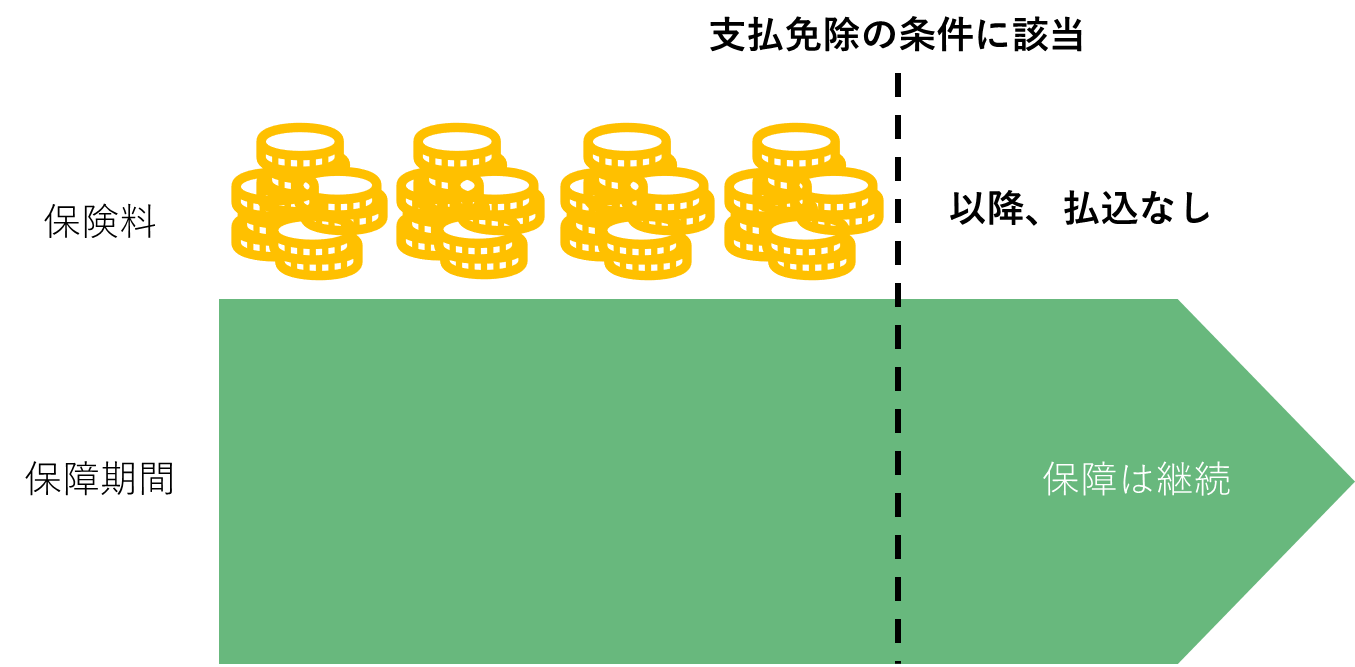
保険会社の定める払込免除の状況というのは、三大疾病に関連するものが多く、細かい条件は保険会社によって異なりますので注意が必要です。
支払い免除特約を付けた場合、通常の保険料よりも高くなりますが、先ほど説明した通り、三大疾病のような病気になってしまった方が、保険料の支払いを気にすることなく、その後の治療に専念できた方が良いとは思いませんか?
まとめ
多くの方が、自分は悪性新生物(がん)、心疾患、脳血管疾患などになるとは思っていないと思います。
しかしながら、この記事で説明した通り、ある年齢に到達すると、一定の確率で誰もが、これらの病気になってしまう可能性がありまので、実は他人事ではないのです。
これから保険を検討される方は、将来の可能性(リスク)を見越して、検討してみてはいかがでしょうか。
この記事では一般的な内容を記載しています。
詳細に関しては、保険会社によって、内容が異なりますので、正確には保険会社や代理店の担当者の方に聞いてみてください。
足利市・太田市・佐野市の方へ ほけんの相談窓口 無料相談予約
「うちの場合はどうなんだろう?」と思ったら、お気軽にご相談ください。ご相談は何度でも無料、相談時間は120分でお取りしています(ご相談内容によって調整します)。少し話を聞いてみたい、という方も大歓迎です。
お電話でのご予約・お問い合わせ 0120-43-4058(通話料無料)/0284-43-4050
営業時間 10:00〜19:00・定休日なし(年末年始を除く)
本コラムは、保険や家計に関する一般的な情報の提供を目的としたもので、特定の保険商品の募集・勧誘・比較推奨を行うものではありません。保険の内容は保険会社・商品によって異なります。実際にご検討される際は、「契約概要」「注意喚起情報」「重要事項説明書」等をご確認ください。
税制や公的制度の内容は変更されることがあります。最新の情報は、国税庁・厚生労働省・金融庁などの公式サイトでご確認ください。個別の税務は税理士・税務署に、投資の最終判断はご自身でお願いいたします。
当社は、生命保険会社の募集代理店として保険契約締結の媒介を行います(告知受領権・契約締結の代理権はありません)。損害保険については、損害保険会社の代理店として契約締結権を有しています。取扱保険会社はこちら、会社概要はこちらをご覧ください。