養老保険
足利、佐野、太田で保険を検討するなら、ほけんの相談窓口にご相談ください!
皆様にとって、少しでもお役立ちいただける情報を共有させていただきますので、是非参考にしてみてください。
はじめに
当社のお役立ちコラムで、生命保険の三つの基本形という記事では、生命保険には定期保険、養老保険、終身保険の大きく分けて3つの基本の形があることを紹介しました。
参考:生命保険の三つの基本形
実は養老保険と言っても更にいくつかの種類に分類されます。この記事では以下の種類の養老保険を順番に説明していきます。
- 養老保険
- 外貨建て養老保険
- 利率変動型養老保険
- 変額保険 有期型
養老保険
各保険会社の一般勘定で運用される円建ての養老保険のことを指します。
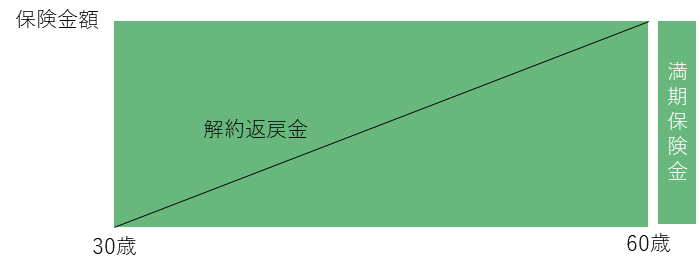
図1 養老保険イメージ図(契約時30歳、払込終了時60歳で作成)
一般勘定で運用される保険は、保険会社によって安全性が重視された運用先によって運用されます。
また、その運用実績が予定利率と呼ばれる、お客様とお約束する運用利回りが実際の保険会社による運用で下回った場合でも、運用リスクは保険会社によって負担されることとなっています。
そのため、契約時に定められた予定利率によって運用が保障されるため、将来を見通した運用を行うことができます。
過去は保障と運用の効果が非常に高く、老後や学資などの費用のために多くの方が検討された養老保険ですが、近年の低金利政策などの影響で運用利回り(予定利率)が低下することで、支払う保険料に対して保障や資産運用効果が低下している状態です。
外貨建て養老保険
外貨建て養老保険は円建ての終身保険と異なり、保険料を米ドルなどの外貨で支払う保険となっています。
そのため、保険料を日本円で支払う際には為替変動の影響により、円建ての保険料が変動する可能性があります。
また、保険金も外貨建てとなるため、死亡保険金や解約返戻金などの額に関しても、為替変動の影響により受取時の金額が変動する可能性があります。
外貨建て養老保険は、円建ての養老保険と異なり、主な運用先は米国の国債となっております。
その利回りは日本よりも相対的に高い金利水準で推移しているため、外貨建て養老保険の予定利率は円建ての養老保険よりも高くなっています。
そのため、円建ての養老保険に比べると、一般的に保障や運用の効果が高くなる傾向にあります。
利率が高い外貨建て養老保険の特徴を用いて、図2に示したような払込期間ではなく、保障期間よりも短い期間で全保障期間の保険料を支払うことで、より満期保険金や解約返戻金の受取総額を高めるなどの方法があります。
この特徴を用いて、10年間などで保険料を支払い終え、お子様の大学進学用などの学資保険として活用することが可能となります。
ただし、保険料の支払いが外貨建てになるため、為替変動の影響によって、支払う保険料や保険金額、解約返戻金の円建ての受取額が変動してしまうリスクがありますので、注意が必要です。
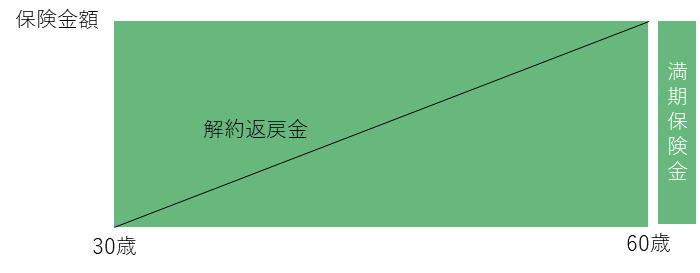
図2 外貨建て養老保険イメージ図(契約時30歳、払込終了時60歳で作成)
利率変動型養老保険
予定利率が定期的に変動するタイプの養老保険です。
ただし、他の養老保険同様に最低限保障する予定利率が決まっていますので、契約時の予定利率に基づいた保障や運用は保証されます。
この保険は、例えば金利が好転し、保険の予定利率が上昇した場合は、その変化に合わせて解約返戻率や保障額(保険金額)も上昇する可能性があります。
このように日々変化する経済の状況に合わせて連動してくれるメリットがあります。
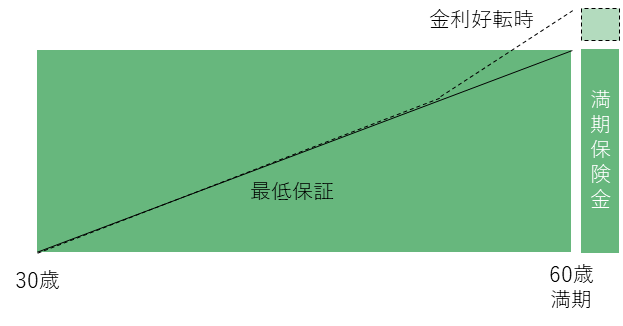
図3 利率変動型外貨建て養老保険イメージ図(契約時30歳、払込終了時60歳で作成)
変額保険 有期型
これまでの3つの種類の保険は一般勘定で運用される保険でしたが、こちらの変額終身保険は特別勘定で運用される保険で特徴が異なります。
特別勘定で運用される保険は、一般勘定で運用される保険とは異なり、運用の成果やリスクに関しても直接お客様に帰属するという性格を持っています。
そのため、一般勘定で運用されている保険に比べて、国内外の有価証券を主な対象としており、上場株式や公社債などで運用されているため、ハイリスク・ハイリターンな特徴があります。
ただし、一般勘定で運用される保険と同様に、安全性や流動性などにも十分留意された運用がなされています。
これらの特徴をまとめると、主に以下のようなものがあげられます。
<デメリット>
・ 特別勘定の運用実績によって、解約返戻金などの受取金額が支払った保険料を下回る可能性がある。
・ 死亡保険金や高度障害保険金に関しては最低保証があるが、解約返戻金に関しては最低保証はない。
<メリット>
・ 他の種類の保険に比べて、同じ保険料を支払った場合に対して保障額が多くなることが多い。
・ 特別勘定の運用実績が良い場合は、解約返戻金や死亡保険金が支払った保険料を上回る可能性がある。
<資産運用をする際の注意点>
変額保険はハイリスク・ハイリターンではあるものの、長期・分散・積立と呼ばれる投資の大原則を守った場合、変額保険のハイリスクも抑えることができると言われています。
この大原則を守って運用した場合、過去の運用実績を見ると安定的に資産形成をできていたなどのデータがあります。
また、変額保険は上場株式などを用いて運用しているので、短期的な株価の暴落などの影響によって満期の保険金額が下落する可能性もあります。
そのような状況をさけるためにも、満期の期間はなるべく長くすることで、解約返戻金などを受け取るタイミングをある程度余裕をもって決めることができる保険期間をもつことも重要です。
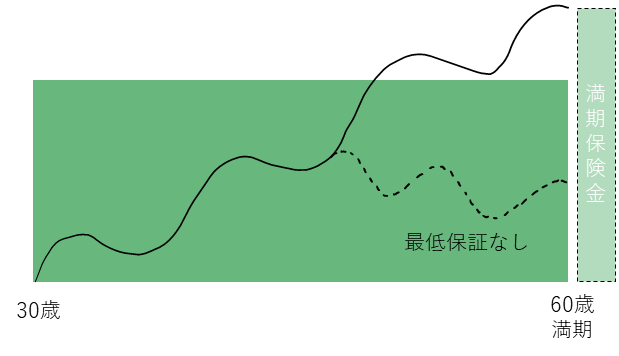
図4 変額保険有期型イメージ図 (契約時30歳、払込終了時60歳で作成)
まとめ
この記事では、主な養老保険の型を4つ紹介いたしました。
それぞれの養老保険に特徴がありますので、お客様の目的にあった商品を選択されることをおススメします。
また、こちらで紹介した養老保険の型は一般的な内容を記載しています。
これらを基本として、各保険会社で保険商品が開発されています。
そのため、保険会社によって内容が異なりますので、正確には保険会社や代理店の担当者の情報に従ってください。
足利市・太田市・佐野市の方へ ほけんの相談窓口 無料相談予約
「うちの場合はどうなんだろう?」と思ったら、お気軽にご相談ください。ご相談は何度でも無料、相談時間は120分でお取りしています(ご相談内容によって調整します)。少し話を聞いてみたい、という方も大歓迎です。
お電話でのご予約・お問い合わせ 0120-43-4058(通話料無料)/0284-43-4050
営業時間 10:00〜19:00・定休日なし(年末年始を除く)
本コラムは、保険や家計に関する一般的な情報の提供を目的としたもので、特定の保険商品の募集・勧誘・比較推奨を行うものではありません。保険の内容は保険会社・商品によって異なります。実際にご検討される際は、「契約概要」「注意喚起情報」「重要事項説明書」等をご確認ください。
税制や公的制度の内容は変更されることがあります。最新の情報は、国税庁・厚生労働省・金融庁などの公式サイトでご確認ください。個別の税務は税理士・税務署に、投資の最終判断はご自身でお願いいたします。
当社は、生命保険会社の募集代理店として保険契約締結の媒介を行います(告知受領権・契約締結の代理権はありません)。損害保険については、損害保険会社の代理店として契約締結権を有しています。取扱保険会社はこちら、会社概要はこちらをご覧ください。